
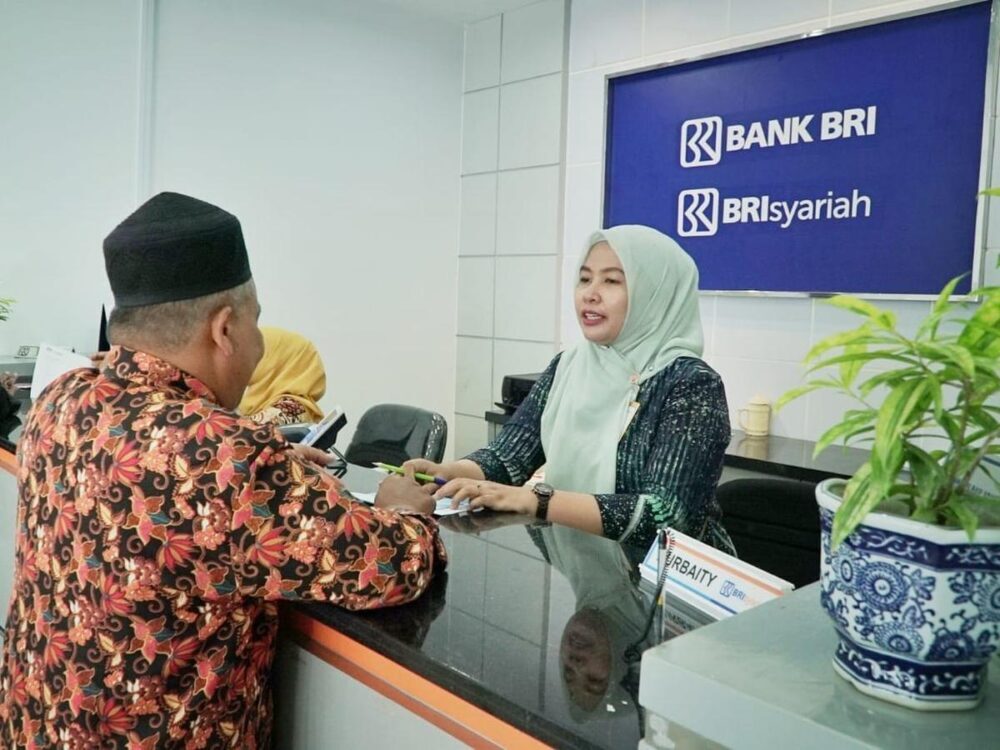
SuaraUMKM, Jakarta – Rencana pemerintah untuk membebaskan bunga atau memberlakukan bunga 0 persen dalam penyaluran Kredit Usaha Rakyat (KUR) merupakan langkah yang baik, namun harus didahului dengan sejumlah pembenahan dalam pemberian kredit yang disubsidi melalui APBN tersebut.
Salah satu perbaikan yang diperlukan adalah agar penyaluran kredit benar-benar lebih luas dan mencapai pelaku usaha mikro dan kecil, bukan hanya pelaku usaha skala menengah ke atas seperti yang terjadi saat ini.
Mohammad Faisal, Direktur Eksekutif Center of Reform on Economics (Core) Indonesia, beberapa waktu lalu menyatakan bahwa rencana untuk tidak mengenakan bunga atau menanggung semua bunga dalam penyaluran KUR adalah langkah yang baik.
Pelaku UMKM memang perlu mendapatkan keringanan agar dapat tumbuh dan berkembang. Namun, setelah program ini diterapkan, pemerintah harus memastikan bahwa bank dan sektor jasa keuangan mampu menyalurkan kredit secara lebih luas lagi.
Baca Juga : Penting! Begini Caranya Agar Pengajuan KUR BRI 2023 Disetujui
Core Indonesia mencatat bahwa 80 persen usaha kecil dan mikro belum memiliki akses ke perbankan atau dikenal sebagai “unbankable”. Hal ini berarti sebagian besar KUR masih mencapai usaha menengah, dan hanya 20 persen usaha kecil dan mikro yang mendapatkan akses ke kredit tersebut.
“Maka dari itu, cakupan di daerah, terutama perdesaan, harus terus ditingkatkan karena banyak UMKM yang menghadapi kesulitan dalam hal permodalan. Akses perbankan di daerah lebih terbatas daripada di perkotaan,” ungkap Faisal.
Selain masalah modal, UMKM juga menghadapi tantangan teknis dan manajerial seperti pengembangan produk, pengemasan, pemasaran, manajemen keuangan, dan akses ke pasar.
Awan Santosa, Kepala Lembaga Penelitian dan Pengabdian Masyarakat Universitas Mercu Buana Yogyakarta, yang diminta pendapatnya, menyatakan bahwa akses usaha mikro dan kecil ke layanan perbankan masih terbatas karena ketatnya persyaratan yang ditetapkan oleh bank.
Baca Juga : KUR Yang Bantu Mensejahterakan UMKM Tapi Sulit didapatkan
Untuk mengatasi masalah ini, Santosa menyarankan perlunya fleksibilitas bagi usaha mikro, termasuk kemungkinan penyaluran KUR melalui koperasi kredit dan Lembaga Keuangan Mikro (LKM) yang dimiliki oleh masyarakat lain.
“Tanpa adanya fleksibilitas, UMKM tidak akan bisa bersaing dan naik kelas. Oleh karena itu, perlu skala yang lebih besar melalui dukungan peningkatan modal,” jelas Santosa.
Minimnya akses permodalan untuk UMKM telah mengakibatkan maraknya praktik rentenir di pasar tradisional dan banyak pelaku UMKM yang terjerat pinjaman online (pinjol) ilegal.
Karena hal tersebut, solusinya bukan hanya memaksimalkan alokasi kredit dari perbankan dan lembaga keuangan nonbank ke UMKM, tetapi juga memperkuat koperasi kredit dan lembaga keuangan mikro yang dimiliki dan dikelola oleh UMKM.
Sumber : Koran Jakarta


 merupakan langkah yang baik)